

Eigenheim 2026: So spart man zum Vermögensaufbau mit Bausparen
 Der Wunsch nach den eigenen vier Wänden ist bei den Menschen in Deutschland groß, insbesondere bei jungen Menschen. Ob Kauf, Neubau oder die energetische Sanierung des bestehenden Zuhauses: Immobilien stehen hoch im Kurs. Jedoch sind hohe Baukosten und aktuell hohe Baufinanzierungszinsen ein großer Bremsklotz.
Wie spart man am besten mit Bausparen zum Eigenheim?
Auch die Realität stellt viele vor eine Herausforderung: Durch gestiegene Lebenshaltungskosten wird der finanzielle Spielraum zum Sparen bei vielen Haushalten enger. Wie passt dieser verständliche Wunsch nach Sicherheit und Eigentum mit der aktuellen wirtschaftlichen Lage zusammen? Und welche konkreten Wege gibt es, um das Ziel Eigenheim trotz kleinerem Budget sicher zu erreichen?
Die aktuelle Lage: Hoher Wunsch nach Eigentum trifft auf sinkende Sparneigung. Die Sommerumfrage 2026 des Verbands der Privaten Bausparkassen (durchgeführt von Kantar unter 2.006 Bundesbürgern) zeigt ein deutliches Bild:
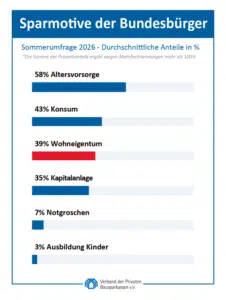
- Wohnen gewinnt an Bedeutung: Der Anteil der Bürger, die gezielt für Wohneigentum oder Modernisierungen sparen, ist innerhalb eines Jahres von 33,0 % auf 38,8 % geklettert. Unter den Hauptsparmotiven ist Wohneigentum das einzige Motiv mit klarem Aufwärtstrend.
- Das Sparklima kühlt ab: Der Sparklima-Index fiel erstmals seit Frühjahr 2025 wieder ins Minus (auf -3,4 Punkte). Zwar wollen 71,4 % der Befragten ihr Sparverhalten beibehalten, doch 12,5 % müssen oder wollen künftig weniger sparen.
- Der Hauptgrund: Für 43,4 % der Weniger-Sparer sind die gestiegenen Ausgaben und Lebenshaltungskosten die Ursache dafür, dass am Monatsende weniger übrigbleibt.
Die Kernbotschaft: Der Wille zur Vorsorge und zum Eigenheim ist da – doch Wunsch und finanzielle Möglichkeiten drohen ohne gezielte Planung zu scheitern. Die Lösung dazu 5 Strategien, wie das Ziel Eigenheim oder Sanierung trotzdem erreicht wird. Wer strategisch vorgeht und alle Stellschrauben nutzt, kann auch heute noch Schritt für Schritt Eigenkapital aufbauen und sich Zinsabsicherung mit Bausparen abgrenzen.
1. Staatliche Förderungen voll ausschöpfen (Geschenktes Geld nutzen)

Die Wohnungsbauprämie
Viele Sparer lassen jedes Jahr Hunderte Euro an staatlicher Unterstützung liegen. Gerade wenn das eigene Budget enger ist, bilden staatliche Prämien einen kleinen Hebel:
- Arbeitnehmersparzulage: Seit der deutlichen Anhebung der Einkommensgrenzen auf 40.000 € (Single) bzw. 80.000 € (Verheiratete) zu versteuernden Einkommen profitieren wesentlich mehr Beschäftigte von bis zu 9 % Förderung auf Bausparbeiträge.
- Wohnungsbauprämie: Bis zu 10 % Prämie vom Staat auf Bausparleistungen (Einkommensgrenzen: 35.000 € / 70.000 €).
- Vermögenswirksame Leistungen (VL): Mache Deinen Arbeitgeber zum Mitsparter – viele Beträge werden direkt vom Gehalt in Deinen Bausparvertrag eingezahlt.
2. Zinsrisiken ausschalten mit einem Bausparvertrag

Zinssicherheit mit Bausparen
Wer in einigen Jahren Kaufen, bauen oder sanieren möchte, benötigt Planungssicherheit. Bausparen sichert schon heute die niedrigen Darlehenszinsen für morgen. Damit schützt der Sparer seine zukünftige Finanzierung zum begrenzten Teil effektiv vor steigenden Markt- und Bauzinsen. Große Bausparsummen machen hier keinen Sinn, doch ein kleiner Bausparvertrag hilft. Mit Abschluss von einem Bausparvertrag sind die Konditionen fix.
3. Flexibler Eigenkapitalaufbau mit Bausparen
Man muss nicht sofort riesige Summen zur Seite legen. Bereits kleine, aber kontinuierliche Sparraten helfen, ein solides Fundament aufzubauen. Die meisten Bausparkassen möchten 2%o von der Bausparsumme als Sparrate sehen. Daher kann ein 50.000 Euro Bausparvertrag bereits mit 100 Euro bespart werden. Die Sparrate lässt sich flexibel an die Lebenssituation anpassen. Sonderzahlungen sind jederzeit möglich bei einem Bausparvertrag. Sowohl in der Ansparphase als auch in der Darlehensphase.
4. Bausparen als Blankodarlehen nutzen
Mit einem Bausparvertrag kann man sein Eigenkapital nochmals hebeln. Das geht mit keinem ETF. Sollte der Bauspardarlehensanspruch unter 50.000 Euro liegen, wird das Darlehen auf das Girokonto überwiesen. In der Praxis hat man dann ein Privatdarlehen, aber auch mehr Eigenkapital auf dem Bankkonto. Das hilft dann beim Kauf einer Immobilie enorm.
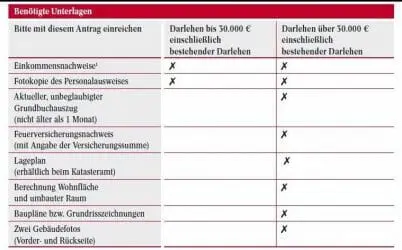
Blankodarlehen Einreichung
Für energetische Sanierungen, neue Heizsysteme oder Photovoltaikanlagen bieten Bausparkassen das Blankodarlehen bis zu 50.000 Euro an. Diese erfordern keine teure und aufwendige Grundbucheintragung – das spart Notarkosten und macht die Abwicklung schnell und unkompliziert mit einem sehr guten Sollzins.
5. Synergy nutzen: Altersvorsorge & Wohneigentum verbinden
Die Verbandsumfrage zeigt, dass die Altersvorsorge mit 57,7 % unangefochten das Sparziel Nummer 1 ist. Eine eigene, abgezahlte Immobilie ist die beste Mietfrei-Garantie im Alter und damit eine der stabilsten Säulen der privaten Altersvorsorge. Wer fürs Eigenheim spart, investiert gleichzeitig direkt in seinen Ruhestand.
Fazit:
Die Rahmenbedingungen mögen anspruchsvoller geworden sein, doch mit der richtigen Strategie bleibt der Wunsch nach Wohneigentum oder einer wertsteigernden Modernisierung absolut realistisch.
Bei Fragen stehe ich Ihnen gerne zur Verfügung.

Ihr
Dipl.-Betriebswirt (FH)
Christian Andreas
Spezial Makler für Bausparen und Wohn Riester
https://www.mein-bauspar-vergleich.de