

Bausparkassen Vergleich – 10 Bausparkassen und 80 Tarife
Hier sind 10 Bausparkassen Tarife aufgelistet und verlinkt. So können Sie sich noch detaillierter über die Themen Bausparen, Bausparvertrag, Bausparkassen, Allgemeine Bausparkassen Bedingungen, Tarife und Konditionen informieren. Es sind auch PDF-Dateien bereitgestellt, die eine übersichtliche Zusammenfassung der aktuellen Bauspartarife für jede Bausparkasse enthalten.
Über die Anfrageformulare können Sie individuell anfragen für einen Bausparkassen Vergleich:
➔ Anfrage Bausparvertrag | ➔ Anfrage Wohn Riester Bausparen




Welcher Tarif aus den 10 Bausparkassen passt zu Ihnen?
Die Auswahl ist riesig, die Unterschiede im Detail entscheidend. Als unabhängiger Makler vergleiche ich den Markt für Sie kostenfrei und berechne Ihnen die Top 3 Tarife, die exakt zu Ihrem Finanzierungsvorhaben passen.
Tarif Highlights beim Bausparkassen Vergleich
- Bausparen mit ca. 4,00 % Guthabenzinsen nach 7 Jahren (Tarif Trend Wüstenrot)
- Bauspardarlehen ab 0,45 % Sollzins (Tarif Komfort der Wüstenrot)
- Bausparvertrag mit Option: Zinsen zu 0,50 % plus Prämien oder Darlehen zu 1,75 % Sollzins nach 7 Jahren (Tarif Neo Niedrig Alte Leipziger)
- Staatliche Förderung: Arbeitnehmersparzulage und Wohnungsbauprämie für alle Tarife
- Garantierte Zinsen und höchste Sicherheit – bei allen 10 Bausparkassen
Die ausführlichen Informationen der Bausparkassen können die zentrale Dienstleistung für Sie – 10 Bausparkassen im direkten Bausparkassenvergleich – nicht ersetzen. Nutzen Sie anschließend den individuellen Bauspar-Vergleich für Ihren optimalen und individuellen Bausparvertrag. Ist ein Bausparvertrag sinnvoll? Er ist auf jeden Fall sicher, garantiert und bietet Zinssicherheit.
Wann macht ein Bausparvertrag Sinn bei einer Finanzierung?
Was auf jeden Fall rein mathematisch Sinn macht, ist eine Baufinanzierung der Immobilie über 15 Jahre mit einem festen Zins bei einer Bank. Die Bankfinanzierung sollte so gewählt sein, dass Sie auf jeden Fall ins Darlehen tilgen. Dann kann – und das macht auch finanzmathematisch Sinn – ein Bausparvertrag ins Spiel kommen.
Beispiele für gute Bausparkassen Tarife
Strategie A: 15 Jahre Laufzeit & Ablösung der Bankrestschuld
Hierbei ist es wichtig, nur 25 % anzusparen und 75 % als Darlehen abzugrenzen. Bitte lassen Sie den Bausparvertrag nie an die Bank abtreten, da Sie dadurch nur noch Besitzer wären – aber kein Eigentümer. Der Vorteil liegt in der optimalen Freiheitsgestaltung: Man kommt immer an sein Geld, kann Raten aussetzen oder zur Not ein 50.000 Euro Blankodarlehen in Anspruch nehmen.
Ein weiterer Riesenvorteil ist eine “Kondition”, die ca. 27 Jahre läuft und somit absolute Zinssicherheit bietet (Bank 15 Jahre + Bauspardarlehen). Ein guter Tarif hierzu ist der Haus Plus der Bausparkasse Mainz. Berechnen können Sie z.B. auch den Tarif Neo der Alten Leipziger im Bausparvertrag Rechner der Alten Leipziger.
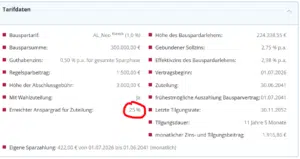
Tarif NeoKlassik der Alten Leipziger mit 25% Anspargrad
Strategie B: Gestaltung über einen Wohn Riester Vertrag
Hier zahlen Sie ebenfalls nur ca. 25-30 % ein, um später einen Teil oder die ganze Restschuld abzulösen. Über die Jahre fließen die Zulagen auf Ihr Bausparkonto und münden später als Sonderzahlung in das Wohn Riester Darlehen. Der Vorteil liegt in den Zulagen und der steuerlichen Förderung für die Ansparzeit (15 Jahre). Dies gilt dann weiterhin sowohl für die Ansparzeit, als auch für die Darlehenszeit. Dabei können Sie immer die 2.100 Euro steuerlich aktivieren. Das rechnet sich massiv, und Sie sind trotz Besteuerung im Rentenalter früher fertig mit Ihrer Finanzierung.
Berechnungen zum Bausparkassen Vergleich
Gerne berechne ich Ihnen bei Bedarf einen geeigneten Bausparkassen Vergleich der Tarife aus der Auswahl von 10 Bausparkassen. Durch den Vergleich erhalten Sie eine unverbindliche Zins- und Tilgungsplanberechnung von mir zu den Tarifen, die für Ihr Vorhaben wirklich Sinn machen. Die Abschlussgebühr der Tarife liegt bei Abschluss typischerweise zwischen 0,5 % und 1,6 % der Bausparsumme.
Wichtiger Hinweis zu Lockvogel-Zinsen:
Bitte beachten Sie, dass die extrem guten Darlehenszinsen von zum Beispiel 0,45 % Sollzins in der Praxis oft weniger in Betracht kommen. Hierzu muss nahezu die Hälfte der Bausparsumme eingezahlt werden (was oft zu viel Eigenkapitalbindung bedeutet) und die Rückzahlungen sind meist auf ca. 5 bis 7 Jahre beschränkt. Das führt zu enorm hohen monatlichen Raten und steht im Widerspruch zu der sinnvollen Strategie: „Wenig einzahlen und viel zinssicheres Bauspardarlehen abgrenzen.“